12 אוגוסט 2026
השנים הראשונות בחייו של ילד כוללות שינויים רבים בשפה, בתנועה, בהתנהגות, בתקשורת וביכולת לבצע פעולות יומיומיות. כאשר ההורים או הצוות החינוכי מזהים קושי באחד התחומים, מומלץ לפנות לבדיקה מקצועית ולא לחכות שהבעיה תחלוף מעצמה. אבחון מוקדם מאפשר להבין מה הילד צריך ולבנות עבורו תוכנית טיפול מסודרת.
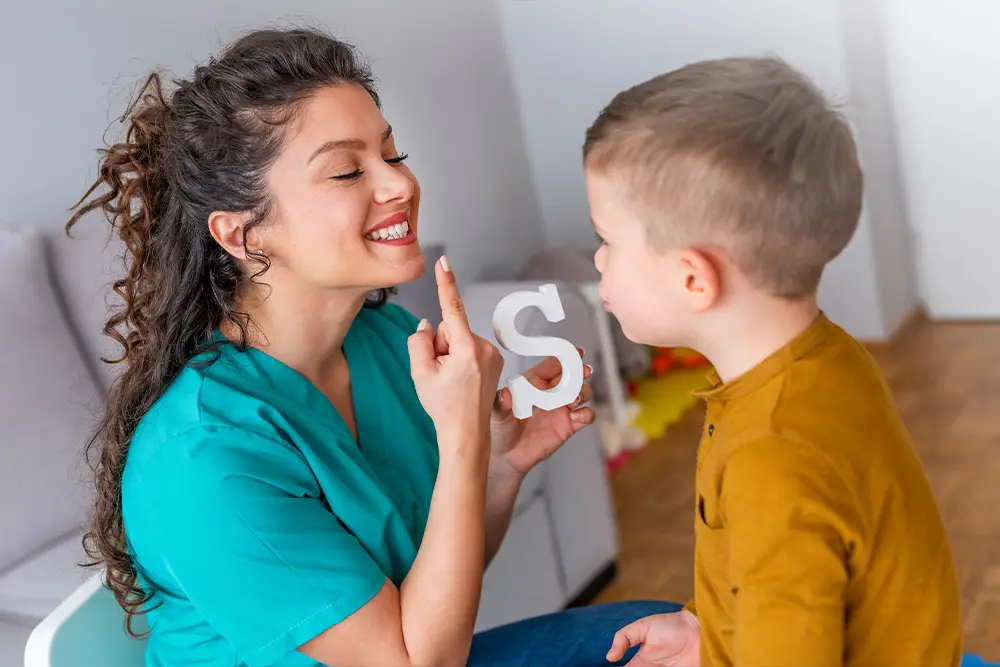
טיפולי התפתחות הילד כוללים מגוון שירותים, ביניהם קלינאות תקשורת, ריפוי בעיסוק, פיזיותרפיה, טיפול רגשי, הדרכת הורים ואבחונים התפתחותיים. סוג הטיפול נקבע לפי גילו של הילד, הקושי שזוהה והמלצות אנשי המקצוע.
בחודש פברואר 2026 החל שינוי משמעותי בדרך שבה משפחות מקבלות את השירותים האלה. הרפורמה של משרד הבריאות מעבירה בהדרגה את הטיפולים ממסלול של החזר על טיפול פרטי למסלול שבו השירות ניתן רק דרך קופות החולים או מטפלים שנמצאים איתן בהסדר. השינוי מיושם בשלבים עד שנת 2030. ילדים שכבר החלו טיפול לפני כניסת הרפורמה נהנים מתקופת מעבר, בהתאם לתנאים שנקבעו.
מה השתנה מחודש פברואר 2026?
לפני הרפורמה, במקרים מסוימים שבהם קופת החולים לא סיפקה טיפול בזמן שנקבע, ההורים יכלו לפנות למטפל פרטי ולקבל החזר חלקי מהקופה. אפשרות זאת נתנה למשפחות דרך נוספת להתחיל טיפול בלי להמתין לתור במסגרת הציבורית.
החל מ-1.2.2026 מסלול ההחזרים מצטמצם בהדרגה עבור מטופלים חדשים. במקום לשלם למטפל פרטי ולהגיש קבלות, המשפחה יכולה לקבל את השירות רק דרך הקופה, במכון להתפתחות הילד או אצל ספק שעובד איתה בהסדר.
לא מדובר בביטול מיידי של כל ההחזרים לכל הילדים. הזכאות תלויה בין היתר במועד תחילת הטיפול, בגיל הילד, במצבו ההתפתחותי ובשלב שבו הרפורמה חלה עליו. הורים שנמצאים כבר בתהליך צריכים לבדוק מול קופת החולים אם נשמרה להם הזכאות במסגרת תקופת המעבר.
למה כדאי לבדוק את הביטוח הפרטי?
קופות החולים ממשיכות להיות אחראיות על הענקת השירותים שכלולים בסל הבריאות. יחד עם זאת, ביטוח בריאות פרטי הכולל כיסוי מתאים יכול לספק למשפחה אפשרות נוספת כאשר נדרש אבחון או טיפול.
לא כל פוליסת בריאות כוללת כיסוי לאבחון ולטיפול בבעיות התפתחות. בחלק מהפוליסות הכיסוי נמצא במסגרת שירותים אמבולטוריים, שהם שירותים רפואיים שניתנים ללא אשפוז. בפוליסות אחרות נדרשת הרחבה נפרדת בתוספת תשלום, ולעיתים הכיסוי כלל אינו קיים.
מסיבה זו, לא מספיק לדעת שלמשפחה יש ביטוח בריאות. צריך לפתוח את הפוליסה ולבדוק האם מופיע בה סעיף שמתייחס להתפתחות ילדים, לליקויי למידה, לאבחונים ולטיפולים אצל אנשי מקצוע מתאימים.
מומלץ לצרף את הילד לביטוח בריאות פרטי כבר מרגע היוולדו, לפני שמתעורר חשד לקושי התפתחותי. בעת הצירוף יש לוודא שהפוליסה כוללת כיסוי להתפתחות הילד ולבדוק אילו אבחונים וטיפולים נכללים במסגרת הכיסוי. בחלק מהפוליסות קיימת תקופת אכשרה, שבמהלכה עדיין לא ניתן לקבל את הכיסוי המבוקש. תקופת האכשרה יכולה להגיע עד 6 חודשים, ולכן כדאי להצטרף לביטוח לפני שעולה צורך באבחון או בטיפול.
מה כולל הכיסוי הפרטי?
הכיסוי משתנה בין פוליסה לפוליסה. תוכניות מסוימות כוללות השתתפות בהוצאות על אבחון התפתחותי, אבחון פסיכולוגי, ריפוי בעיסוק, קלינאות תקשורת, פיזיותרפיה, הוראה מתקנת, טיפול בתנועה, הידרותרפיה או רכיבה טיפולית.
כיסוי לשירותים אמבולטוריים יכול לכלול אבחון וטיפול בבעיות התפתחות ובליקויי למידה אצל ילדים, בהתאם לפוליסה שנרכשה דרך מדנס. גובה ההחזר נקבע לפי תנאי הפוליסה, סוג הטיפול, מספר המפגשים ותקרת ההחזר השנתית.
גם כאשר הטיפול נכלל בפוליסה, לא תמיד מתקבל החזר מלא. בחלק מהתוכניות נדרשת השתתפות עצמית, ובאחרות ניתן החזר חלקי עד לסכום שנקבע מראש.
מה חשוב לבדוק בפוליסה?
הבדיקה הראשונה היא האם הילד מצורף לביטוח והאם קיים כיסוי שמתייחס במפורש להתפתחות הילד. לאחר מכן יש לבדוק אילו אבחונים וטיפולים נכללים, עד איזה גיל הכיסוי תקף ומהו הסכום שמוקצה לכל שנת ביטוח.
כדאי לבדוק גם כמה טיפולים נכללים, מה גובה ההחזר לכל מפגש והאם נדרשת הפניה מרופא ילדים, נוירולוג ילדים או רופא התפתחותי. חלק מהפוליסות דורשות שהטיפול יתבצע אצל בעל מקצוע עם הסמכה בתחום מסוים או אצל מטפל שנמצא ברשימה מאושרת.
יש לעבור גם על תקופת האכשרה, החריגים וההתייחסות למצב רפואי שהיה קיים לפני ההצטרפות. הצטרפות לביטוח לאחר שכבר זוהה קושי אינה מבטיחה שהאבחון או הטיפול יקבלו כיסוי. תנאי הפוליסה והחלטת חברת הביטוח הם שקובעים את הזכאות.
מתי כדאי לבדוק את הכיסוי?
עדיף לבדוק את הביטוח לפני שנוצר צורך בטיפול. הורים רבים מגלים מה כלול בפוליסה רק לאחר שקיבלו המלצה לפנות לאבחון. בשלב הזה הם נדרשים להמציא מסמכים, לאסוף הפניות ולברר את הזכאות בזמן שהם כבר מנסים לקבוע תור.
בדיקה מוקדמת מאפשרת לדעת איזה מענה קיים למשפחה, אילו מסמכים צריך לשמור ולמי יש לפנות כאשר עולה צורך. כדאי לבדוק את הפוליסה בעת צירוף בני משפחה לביטוח, לאחר שנולד ילד חדש ובכל חידוש או שינוי של התוכנית.
לא מחכים עם פנייה לקבלת אבחון
ביטוח פרטי אינו מחליף מעקב רפואי ואינו סיבה לדחות פנייה לקופת החולים. כאשר עולה חשש בנוגע להתנהגות, לדיבור, לתנועה או לתפקוד היומיומי של הילד, יש לפנות לרופא הילדים ולקבל הכוונה.
במקביל לפתיחת התהליך בקופה, ההורים יכולים לבדוק אילו אפשרויות עומדות לרשותם במסגרת הביטוח הפרטי. כך מתקבלת תמונה ברורה יותר של דרכי האבחון והטיפול, בלי להסתמך על מקור אחד בלבד.
טיפולי התפתחות הילד משפיעים על שגרת המשפחה כולה. הכנה מוקדמת, הכרת הזכויות ובדיקה מסודרת של הכיסוי הביטוחי מסייעות להורים לדעת כיצד לפעול כאשר נדרש מענה מקצועי.
שאלות נפוצות
האם כל ביטוח בריאות כולל טיפולים לילדים?
לא. יש לבדוק לפני הרכישה אם הפוליסה כוללת כיסויים להתפתחות הילד. הכיסויים לרוב מופיעים בפרקי השירותים האמבולטוריים או בהרחבות לפוליסה.
האם ביטוח פרטי מחליף את קופת החולים?
לא. קופת החולים ממשיכה לספק שירותים במסגרת סל הבריאות. הביטוח הפרטי נותן מענה נוסף לפי התנאים שנרכשו.
האם אפשר להצטרף לביטוח אחרי שהתגלה עיכוב התפתחותי?
אפשר להגיש בקשה להצטרפות, אך חברת הביטוח בודקת את המידע הרפואי. ייתכן שהמצב הרפואי יוחרג מכיסוי או שתידרש תקופת אכשרה ארוכה עד לקבלת טיפול.
האם צריך הפניה כדי לקבל החזר על טיפול?
בחלק מהפוליסות נדרשת הפניה מרופא מתאים לפני תחילת הטיפול. יש לבדוק את הדרישות בפוליסה לפני שקובעים תור ומשלמים למטפל.
אילו מסמכים נחוצים לצורך הגשת תביעה?
כדאי לשמור את ההפניה, סיכום האבחון, המלצת המטפל, הקבלות, החשבוניות ו/או תעודות ההסמכה של נותן השירות. הכל בהתאם לנדרש לפי הפוליסה.